بالا رفتن مبلغ رهن و اجاره باعث شده تأمین ودیعه برای بسیاری از مستأجران به یکی از هزینههای اصلی زمان جابهجایی یا تمدید قرارداد تبدیل شود. یکی از راههایی که برای تأمین بخشی از این مبلغ در نظر گرفته شده، وام ودیعه مسکن مستأجران است.
این تسهیلات قرار نیست تمام هزینه رهن یک خانه را پوشش دهد، اما بسته به شهر محل سکونت میتواند بخشی از مبلغ موردنیاز مستأجر را تأمین کند. نکته مهم اینجاست که ثبتنام به معنی دریافت قطعی وام نیست. متقاضی باید شرایط طرح را داشته باشد، اطلاعات او تأیید شود و بعد از معرفی به بانک نیز مراحل بانکی را طی کند.
اگر قصد دارید برای وام ودیعه مسکن ۱۴۰۵ اقدام کنید، بهتر است قبل از ثبتنام درباره مبلغ تسهیلات، شرایط دریافت، مدارک موردنیاز، نحوه معرفی به بانک و توان پرداخت اقساط اطلاعات کافی داشته باشید.
وام ودیعه مسکن چیست؟
وام ودیعه مسکن نوعی تسهیلات بانکی برای کمک به مستأجرانی است که برای تأمین مبلغ رهن یا ودیعه خانه به منابع مالی بیشتری نیاز دارند.
میزان این وام در همه مناطق کشور یکسان نیست و سقف آن براساس محل سکونت تعیین میشود. بنابراین مستأجر ساکن تهران با مستأجری که در یک شهر کوچک یا روستا زندگی میکند، سقف یکسانی برای دریافت تسهیلات ندارد.
موضوع مهم دیگر این است که این مبلغ یک کمک بلاعوض نیست. وام باید مطابق شرایط بانک بازپرداخت شود و به همین دلیل مستأجر قبل از درخواست باید علاوه بر مبلغ دریافتی، توان پرداخت اقساط ماهانه را هم در نظر بگیرد.
مبلغ وام ودیعه مسکن ۱۴۰۵ چقدر است؟
طبق سقفهای اعلامشده برای تسهیلات کمکودیعه در سال ۱۴۰۵، مبلغ وام براساس محل سکونت متقاضی متفاوت است.
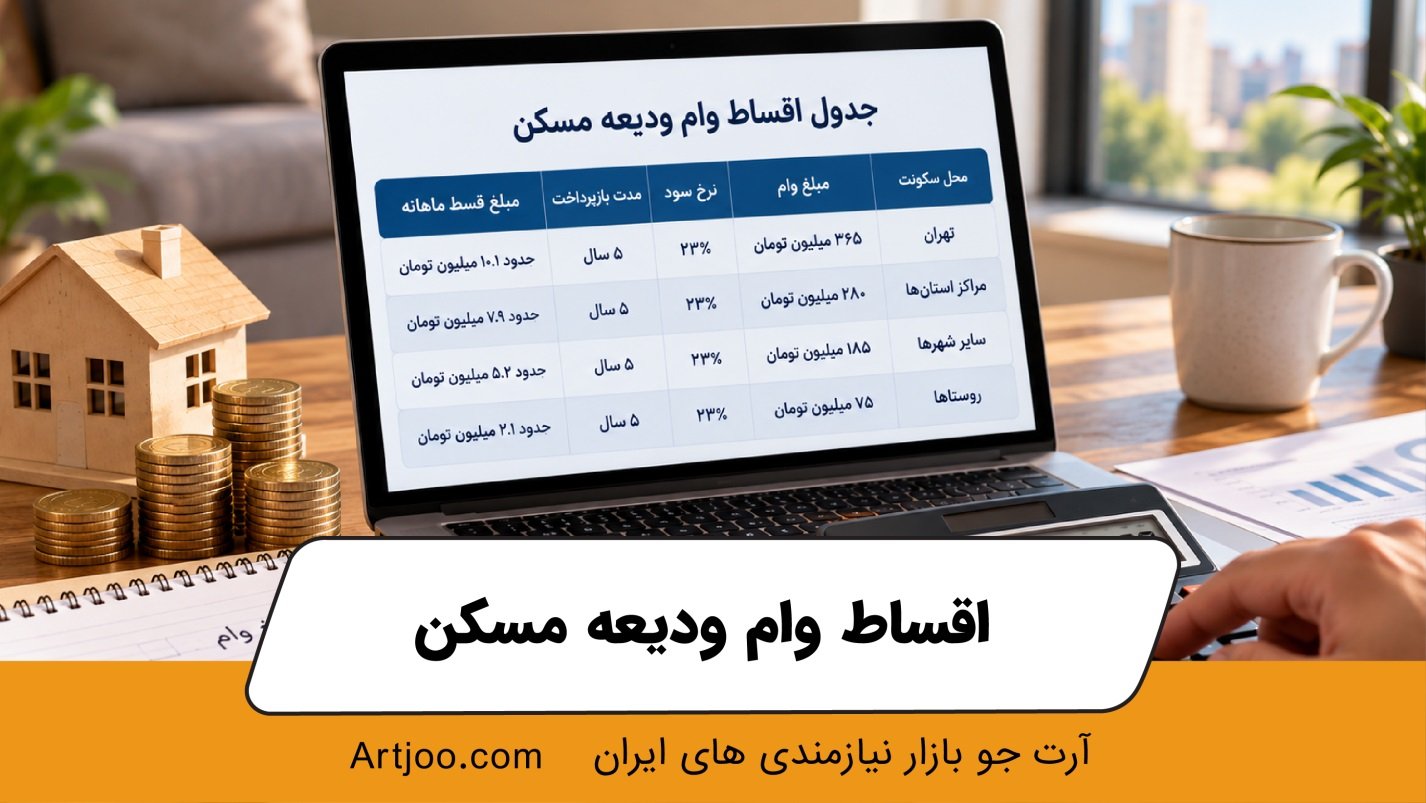
سقف تسهیلات برای شهر تهران ۳۶۵ میلیون تومان، برای مراکز استانها ۲۸۰ میلیون تومان، برای سایر شهرها ۱۸۵ میلیون تومان و برای روستاها ۷۵ میلیون تومان اعلام شده است.
این ارقام سقف تسهیلات هستند؛ یعنی صرف ثبت درخواست به این معنی نیست که هر متقاضی حتماً مبلغ کامل مربوط به محل سکونت خود را دریافت میکند. پرونده متقاضی باید بررسی شود و مرحله بانکی نیز با موفقیت طی شود.
همچنین مبلغ تسهیلات را نباید با برخی وامهای دیگر حوزه مسکن اشتباه گرفت. برای مثال، تسهیلاتی که برای بعضی خانوادههای مشمول قانون حمایت از خانواده و جوانی جمعیت در نظر گرفته شدهاند، شرایط و مبالغ جداگانهای دارند.
شرایط دریافت وام ودیعه مسکن چیست؟
اولین موضوع در دریافت این تسهیلات، مستأجر بودن متقاضی و داشتن شرایط تعیینشده در دستورالعمل مربوط است. طرح کمکودیعه با هدف حمایت از مستأجران فاقد مسکن اجرا میشود و وضعیت مالکیت متقاضی در فرایند بررسی اهمیت دارد.
اطلاعات مربوط به قرارداد اجاره نیز اهمیت زیادی دارد. قراردادی که برای دریافت تسهیلات ارائه میشود باید مشخصات لازم را داشته باشد و اطلاعات آن با مشخصات متقاضی و ملک هماهنگ باشد.
بعد از تأیید اولیه نیز متقاضی وارد مرحله بانکی میشود. در این مرحله بانک براساس ضوابط اعتباری و دستورالعملهای مربوط، پرونده را بررسی میکند.
به همین دلیل بهتر است بین «واجد شرایط ثبتنام بودن» و «تأیید نهایی و پرداخت وام» تفاوت قائل شویم. عبور از مرحله اولیه به تنهایی پرداخت تسهیلات را قطعی نمیکند.
چرا وضعیت مالکیت متقاضی بررسی میشود؟
هدف اصلی این تسهیلات حمایت از افرادی است که برای سکونت خود مستأجر هستند و مسکن ملکی در اختیار ندارند. به همین دلیل وضعیت مالکیت یکی از موارد مهم در بررسی درخواست است.
در دستورالعملهای مرتبط با تسهیلات مسکن، اطلاعات متقاضیان میتواند از طریق سامانههای مربوط به مالکیت و تسهیلات بررسی شود. بنابراین بهتر است اطلاعاتی که هنگام ثبتنام وارد میکنید دقیق و مطابق وضعیت واقعی باشد.
وجود مغایرت در اطلاعات هویتی، سکونتی یا ملکی میتواند باعث شود پرونده نیاز به بررسی بیشتری داشته باشد.
قرارداد اجاره چه اهمیتی برای دریافت وام دارد؟
یکی از اصلیترین مدارکی که نشان میدهد متقاضی واقعاً مستأجر است، قرارداد اجاره است. بنابراین اطلاعات قرارداد باید دقیق باشد.
نام موجر و مستأجر، مشخصات ملک، مبلغ ودیعه و اجاره، تاریخ شروع و پایان قرارداد و سایر اطلاعات اصلی نباید با اطلاعات ثبتشده مغایرت داشته باشند.
بهتر است قبل از درخواست تسهیلات، قرارداد خود را بررسی کنید و اگر اطلاعات مهمی ناقص یا اشتباه ثبت شده است، وضعیت آن را مشخص کنید.
همچنین اگر قصد دارید خانه جدیدی اجاره کنید و برای تأمین ودیعه روی دریافت این تسهیلات حساب کردهاید، زمان موردنیاز برای ثبت درخواست، بررسی و انجام مراحل بانکی را هم در برنامه مالی خود لحاظ کنید. دریافت وام لزوماً همزمان با امضای قرارداد اجاره انجام نمیشود.
برای وام ودیعه مسکن چه مدارکی لازم است؟
مدارک دقیق ممکن است براساس شرایط پرونده و بانک عامل متفاوت باشند، اما متقاضی باید برای اثبات هویت، وضعیت اجاره و انجام مراحل بانکی مدارک لازم را آماده داشته باشد.
مدارک هویتی مانند کارت ملی و شناسنامه، اطلاعات محل سکونت و قرارداد اجاره از مهمترین موارد هستند. بانک نیز ممکن است برای تشکیل پرونده اعتباری مدارک دیگری درخواست کند.
در مرحله بانکی، مدارک مربوط به احراز توان بازپرداخت و تضمین تسهیلات نیز ممکن است مطرح شوند. نوع مدارک موردقبول میتواند به مقررات بانک عامل و وضعیت اعتباری متقاضی بستگی داشته باشد.
به همین دلیل بعد از معرفی به بانک بهتر است فهرست مدارک موردنیاز را مستقیماً از همان شعبه دریافت کنید تا مجبور نشوید چند بار برای تکمیل پرونده مراجعه کنید.
ثبتنام وام ودیعه مسکن چگونه انجام میشود؟
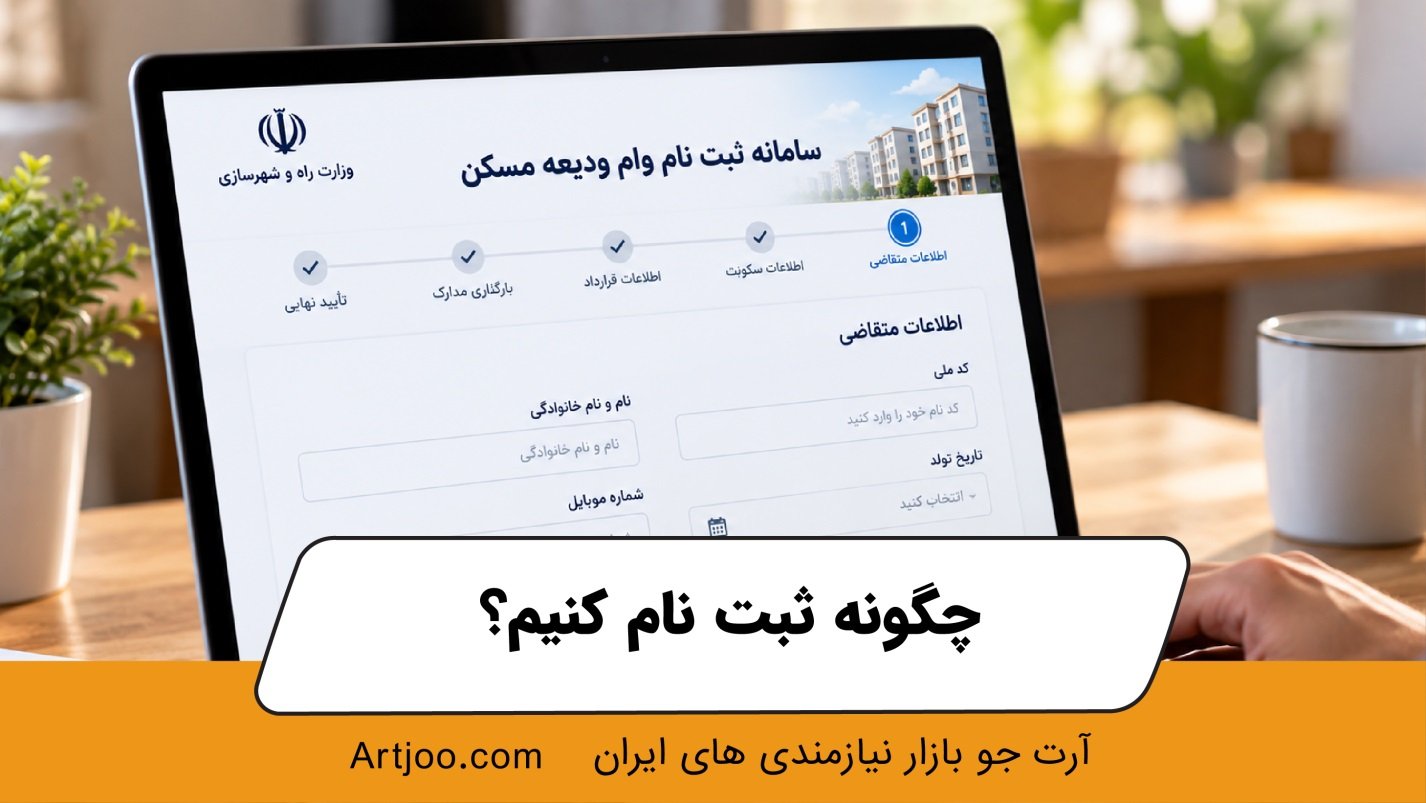
بخش مهمی از فرایند دریافت تسهیلات کمک ودیعه مسکن به صورت سامانهای انجام میشود. متقاضی اطلاعات خود را ثبت میکند و پس از بررسی شرایط، در صورت تأیید وارد مراحل بعدی میشود.
هنگام تکمیل اطلاعات باید مشخصات هویتی، محل سکونت و اطلاعات مربوط به اجاره با دقت وارد شوند. اشتباه در شمارهها یا مشخصات قرارداد ممکن است روند بررسی پرونده را طولانیتر کند.
پس از ثبت درخواست نیز بهتر است وضعیت پرونده را پیگیری کنید. صرف ثبت اولیه درخواست به معنی پایان کار نیست و متقاضی ممکن است برای تکمیل مراحل به بانک معرفی شود.
معرفی به بانک به معنی دریافت قطعی وام نیست
یکی از نکاتی که متقاضیان باید از ابتدا بدانند این است که معرفی شدن به بانک را نباید با واریز قطعی وام یکی دانست.
بعد از معرفی، بانک باید پرونده را تشکیل دهد و شرایط اعتباری متقاضی را بررسی کند. مدارک موردنیاز باید تکمیل شوند و شرایط مربوط به تضمین بازپرداخت نیز انجام شود.
اگر مدرکی ناقص باشد یا شرایط اعتباری پرونده نیاز به بررسی بیشتری داشته باشد، ممکن است پرداخت تسهیلات زمان بیشتری ببرد.
بنابراین اگر برای پرداخت ودیعه خانه برنامهریزی میکنید، بهتر است تا قبل از قطعی شدن پرداخت، تمام برنامه مالی خود را فقط براساس این وام تنظیم نکنید.
سود وام ودیعه مسکن چقدر است؟
براساس اطلاعات منتشرشده درباره تسهیلات کمکودیعه ۱۴۰۵، نرخ سود این وام ۲۳ درصد اعلام شده و محاسبات اقساط منتشرشده نیز بر مبنای بازپرداخت پنجساله انجام شده است.
این موضوع اهمیت زیادی دارد، چون هنگام گرفتن وام نباید فقط به مبلغی که امروز دریافت میکنید نگاه کنید.
برای مثال، دریافت چندصد میلیون تومان میتواند مشکل تأمین ودیعه را در کوتاهمدت کمتر کند، اما در مقابل یک تعهد ماهانه چندساله برای خانوار ایجاد میشود.
بنابراین پیش از درخواست، بهتر است سه عدد را کنار هم قرار دهید: مبلغی که دریافت میکنید، قسط ماهانه و مجموع مبلغی که تا پایان دوره بازپرداخت خواهید کرد.
اقساط وام ودیعه مسکن چقدر میشود؟
مبلغ قسط به میزان وامی که دریافت میکنید بستگی دارد. طبق محاسبات منتشرشده برای سقفهای سال ۱۴۰۵ با نرخ ۲۳ درصد و بازپرداخت پنجساله، قسط وام تهران حدود ۱۰.۱ میلیون تومان در ماه برآورد شده است.
برای سقف ۲۸۰ میلیون تومانی مراکز استانها، رقم ماهانه حدود ۷.۹ میلیون تومان و برای تسهیلات ۱۸۵ میلیون تومانی سایر شهرها حدود ۵.۲ میلیون تومان اعلام شده است. قسط تسهیلات ۷۵ میلیون تومانی روستایی نیز حدود ۲.۱ میلیون تومان برآورد شده است.
این ارقام تقریبی هستند و رقم نهایی اقساط باید براساس قرارداد و جدول بازپرداخت بانک مشخص شود.
قبل از گرفتن وام، توان پرداخت قسط را حساب کنید
گاهی تمرکز متقاضی فقط روی این است که بیشترین مبلغ ممکن را دریافت کند. اما سقف بالاتر همیشه به معنی انتخاب بهتر نیست.
فرض کنید برای تکمیل ودیعه خانه به ۲۰۰ میلیون تومان نیاز دارید و امکان دریافت مبلغ بیشتری هم دارید. گرفتن وام بالاتر در صورتی که واقعاً به آن نیاز نداشته باشید، میتواند قسط و هزینه مالی بیشتری ایجاد کند.
بهتر است بودجه ماهانه خانوار را بررسی کنید. هزینه اجاره، خوراک، رفتوآمد، اقساط دیگر و مخارج ثابت را کنار هم بگذارید و ببینید بعد از اضافه شدن قسط وام چه مقدار از درآمدتان باقی میماند.
وام زمانی مفید است که مشکل امروز را حل کند، بدون اینکه فشار مالی غیرقابل مدیریت برای ماههای بعد ایجاد کند.
مبلغ وام را با ودیعه خانه مقایسه کنید
قبل از انتخاب خانه، بد نیست ببینید وام چه سهمی از ودیعه موردنیاز شما را پوشش میدهد.
برای مثال، اگر برای اجاره یک آپارتمان به ۷۰۰ میلیون تومان ودیعه نیاز دارید و مبلغی از سرمایه شخصی خودتان دارید، میتوانید مشخص کنید تسهیلات چه مقدار از فاصله باقیمانده را جبران میکند.
این محاسبه کمک میکند محدوده واقعی بودجه خود را بهتر بشناسید و هنگام جستوجوی خانه سراغ گزینههایی بروید که تأمین مبلغ آنها عملیتر است.
در واقع بهتر است اول منابع مالی قطعی خود را مشخص کنید و بعد محدوده قیمت خانه را انتخاب کنید، نه اینکه ابتدا خانهای خارج از توان مالی پیدا کنید و بعد به دنبال تأمین کسری آن باشید.
وام ودیعه برای تمدید قرارداد چه کاربردی دارد؟
نیاز به تسهیلات فقط هنگام جابهجایی ایجاد نمیشود. ممکن است مستأجر قصد داشته باشد در همان خانه بماند، اما مالک برای تمدید قرارداد مبلغ ودیعه را افزایش دهد.
در چنین شرایطی نیز تأمین اختلاف ودیعه میتواند مسئله اصلی باشد. اگر متقاضی شرایط طرح را داشته باشد، تسهیلات میتواند بخشی از این فاصله مالی را پوشش دهد.
قبل از تصمیم به تمدید، بهتر است مبلغ جدید رهن و اجاره را با هزینه جابهجایی به خانهای دیگر مقایسه کنید. گاهی ماندن در خانه فعلی از نظر مالی منطقیتر است و گاهی با همان بودجه میتوان گزینه مناسبتری پیدا کرد.
اگر بانک مدارک بیشتری درخواست کرد چه کنیم؟
بانک در مرحله بررسی پرونده ممکن است مدارکی علاوه بر اطلاعات اولیه ثبتنام درخواست کند. این موضوع الزاماً به معنی وجود مشکل در درخواست نیست.
بانک باید هویت متقاضی، اعتبار پرونده و شرایط بازپرداخت را بررسی کند. بنابراین ممکن است برای تکمیل پرونده به اسناد یا اطلاعات بیشتری نیاز داشته باشد.
بهتر است مدارک را کامل و بدون مغایرت تحویل دهید و نسخهای از مدارک مهم و رسیدهای مربوط به پرونده را برای خودتان نگه دارید.
همچنین اگر بخشی از شرایط برایتان روشن نیست، توضیح دقیق را از همان شعبهای که پرونده شما در آن تشکیل شده دریافت کنید؛ چون جزئیات اجرایی ممکن است در مرحله بانکی اهمیت پیدا کند.
چه زمانی برای ثبت درخواست اقدام کنیم؟
اگر قرارداد فعلی شما در آستانه پایان است، بهتر است بررسی شرایط و آماده کردن مدارک را به روزهای آخر موکول نکنید.
ثبت درخواست، بررسی اطلاعات، معرفی به بانک و تکمیل پرونده بانکی هرکدام زمان میبرند و نمیتوان فرض کرد که مبلغ تسهیلات بلافاصله بعد از ثبتنام در اختیار متقاضی قرار میگیرد.
برنامهریزی زودتر کمک میکند اگر مدرکی ناقص بود یا پرونده نیاز به اصلاح داشت، فرصت کافی برای پیگیری داشته باشید.
این موضوع برای افرادی که مالک برای پرداخت ودیعه جدید مهلت مشخصی تعیین کرده، اهمیت بیشتری دارد.
قبل از ثبتنام این موارد را آماده کنید
برای اینکه روند کار منظمتر باشد، بهتر است ابتدا اطلاعات هویتی و قرارداد اجاره را بررسی کنید، مبلغ ودیعه موردنیاز خود را بدانید و درباره میزان قسطی که توان پرداخت آن را دارید تصمیم بگیرید.
بعد از معرفی به بانک نیز مدارک درخواستی شعبه را کامل کنید و وضعیت پرونده را تا مرحله نهایی پیگیری کنید.
از همه مهمتر، دریافت تسهیلات را قبل از تأیید نهایی بانک قطعی فرض نکنید. اگر قرار است براساس مبلغ وام قرارداد جدیدی ببندید، برای تأخیر احتمالی در پرداخت نیز برنامه جایگزین داشته باشید.
آیا دریافت وام ودیعه همیشه انتخاب مناسبی است؟
پاسخ این سؤال به شرایط مالی هر خانوار بستگی دارد.
برای مستأجری که بخش زیادی از ودیعه را در اختیار دارد و فقط با یک کسری مشخص روبهرو است، وام میتواند امکان اجاره خانه مناسبتری را فراهم کند. اما برای فردی که همزمان چند قسط سنگین دارد، اضافه شدن یک تعهد جدید ممکن است بودجه ماهانه را تحت فشار قرار دهد.
بنابراین فقط به این موضوع نگاه نکنید که «چقدر وام میدهند». سؤال مهمتر این است که این وام با درآمد، اجاره ماهانه و سایر هزینههای شما چقدر هماهنگ است.
گاهی انتخاب خانهای با ودیعه کمتر میتواند از گرفتن حداکثر تسهیلات و پرداخت چند سال قسط منطقیتر باشد.
جمعبندی
وام ودیعه مسکن مستأجران برای تأمین بخشی از هزینه رهن خانه در نظر گرفته شده و مبلغ آن با توجه به محل سکونت متفاوت است. براساس سقفهای اعلامشده برای سال ۱۴۰۵، تهران، مراکز استانها، سایر شهرها و روستاها مبالغ متفاوتی برای این تسهیلات دارند.
اما مبلغ وام تنها چیزی نیست که باید بررسی کنید. شرایط متقاضی، وضعیت مالکیت، قرارداد اجاره، مدارک، مرحله بانکی، نرخ سود و توان پرداخت اقساط همگی در تصمیم نهایی اهمیت دارند.
اگر قصد استفاده از این تسهیلات را دارید، بهتر است قبل از انتخاب خانه مشخص کنید چه مقدار سرمایه شخصی دارید، چه میزان کسری ودیعه باید تأمین شود و حداکثر قسطی که بدون فشار زیاد میتوانید پرداخت کنید چقدر است.
به این ترتیب وام ودیعه مسکن به جای اینکه صرفاً یک بدهی جدید باشد، میتواند به شکل حسابشده برای تأمین بخشی از هزینه اجاره و مدیریت بهتر بودجه مسکن استفاده شود.